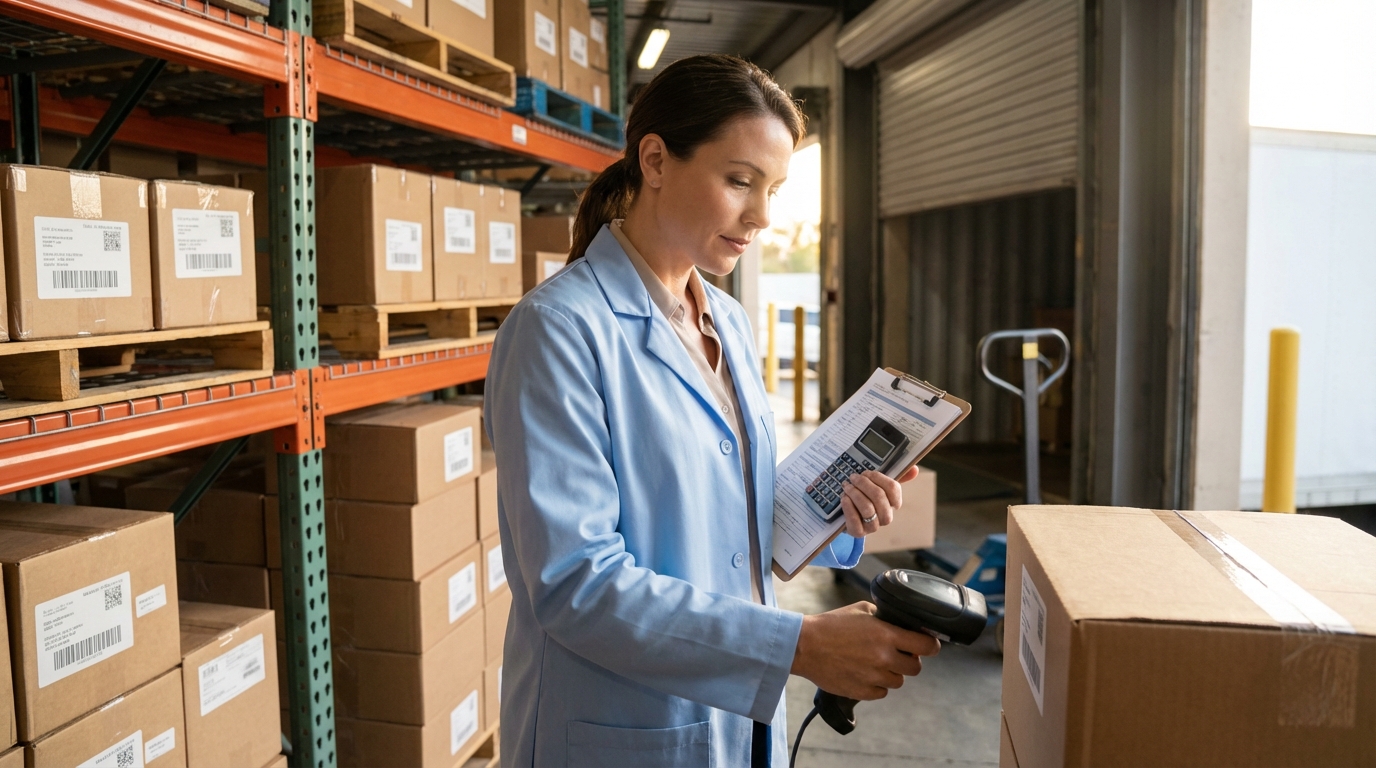
Entender o Custo de Mercadoria Vendida (CMV) é decisivo para a gestão de estoque distribuidora: ele revela quanto do faturamento foi consumido pelo que realmente saiu do estoque. Com contabilidade bem amarrada, você reduz perdas, detecta divergências e melhora margens com dados confiáveis.
CMV e gestão de estoque distribuidora: o que é e por que isso evita perdas
CMV é o custo das mercadorias efetivamente vendidas em um período. Na prática, ele conecta compras, estoque e vendas para mostrar quanto “custou” o que saiu do estoque.
Quando o CMV está correto, ele expõe perdas, quebras, vencimentos e desvios que ficam escondidos em um estoque mal conciliado. Quando está errado, a empresa pode parecer lucrativa no papel e estar perdendo dinheiro no armazém.
O que entra no CMV (e o que costuma ser lançado errado)
Em distribuidoras e indústrias com revenda, o CMV normalmente considera o valor das mercadorias vendidas, incluindo custos diretamente atribuíveis à aquisição. O erro mais comum é misturar despesas operacionais com custo de mercadoria.
- Entra no CMV: custo de compra (nota fiscal), impostos recuperáveis conforme regime, frete de compra quando aplicável, seguros e gastos necessários para colocar a mercadoria em condição de venda.
- Não entra no CMV: despesas comerciais (comissão, marketing), administrativas (contabilidade, aluguel do escritório), financeiras (juros) e multas.
Por que o CMV é um “detector de vazamentos” no estoque
O CMV é calculado a partir de uma lógica simples: o que você tinha + o que entrou − o que ficou = o que saiu (vendido). Se o estoque final está errado, o CMV também estará.
Isso cria um efeito em cascata: margens distorcidas, precificação incorreta e decisões ruins de compra. Em segmentos como medicamentos e alimentos, a falta de rastreabilidade e controle de validade amplifica o problema.
Como a contabilidade conecta compras, estoque e vendas para apurar o CMV corretamente
A contabilidade evita perdas quando transforma movimentações físicas em registros consistentes. Isso exige conciliação entre ERP/WMS, notas fiscais, inventários e relatórios de vendas.
O objetivo é reduzir “zonas cinzentas”: entradas sem custo correto, saídas sem baixa, devoluções mal classificadas e ajustes manuais sem evidência.
Fórmula do CMV e onde as divergências aparecem
A apuração básica é: CMV = Estoque Inicial + Compras Líquidas − Estoque Final. Em empresas com alto giro, pequenos erros no estoque final mudam a margem de forma relevante.
As divergências mais frequentes surgem em:
- Devoluções: retorno ao estoque sem reclassificação de custo ou sem vínculo com a venda original.
- Bonificações e cortesias: saída física sem faturamento, que precisa de tratamento contábil e fiscal coerente.
- Perdas e avarias: baixa física sem laudo/registro e sem conta de ajuste apropriada.
- Vencimento (FEFO): giro inadequado que transforma mercadoria em perda; se não baixa corretamente, o CMV fica subestimado.
Critérios de custeio: média ponderada, FIFO e impactos na margem
O método de custeio define como o custo “viaja” do estoque para o CMV. Em períodos de inflação de custos, a escolha impacta o lucro contábil e indicadores.
Na rotina de distribuidoras, a média ponderada é comum por simplificar operações com muitos SKUs. Já o FIFO/PEPS pode aproximar melhor o custo do lote, especialmente quando há controle por validade.
O ponto crítico é consistência: mudar método sem critério e sem ajuste contábil cria comparativos falsos e esconde perdas.
Principais causas de perdas no estoque que distorcem o CMV
Perdas não são apenas “roubo” ou “quebra”. Elas incluem erros de processo que parecem pequenos, mas somam no mês e explodem no inventário.
Mapear causas ajuda a desenhar controles contábeis e operacionais para reduzir o desvio entre estoque físico e contábil.
Erros de cadastro e tributação na entrada
Cadastro incompleto (NCM, unidade, fator de conversão, lote, validade) gera custo errado por item. Em medicamentos e alimentos, unidade e conversão (caixa/unidade) são fontes clássicas de divergência.
Além disso, impostos recuperáveis tratados como custo (ou o contrário) podem inflar ou reduzir o CMV artificialmente, alterando margem e preço mínimo.
Movimentações internas sem rastreio (transferências, fracionamento, kits)
Quando há transferência entre depósitos, fracionamento de volumes, montagem de kits ou produção interna, a baixa/entrada precisa manter o custo correto. Sem isso, o estoque “some” em um local e “aparece” em outro sem lastro.
O resultado é CMV inconsistente e inventários com ajustes recorrentes, sinal de processo frágil.
Vencimento, obsolescência e devoluções mal tratadas
Em cadeias com validade, o custo da perda é previsível quando existe política FEFO e monitoramento de giro. Sem controle, o estoque final fica superavaliado e o CMV subavaliado, mascarando prejuízo.
Devoluções também exigem cuidado: retorno para revenda, retorno para descarte e devolução ao fornecedor têm impactos diferentes em custo, impostos e contas de estoque.
Indicadores contábeis que ajudam a reduzir perdas e melhorar a margem
Indicadores ligados ao CMV mostram onde o dinheiro está escapando. Eles são úteis para empresários, gestores financeiros e também para áreas de compliance e auditoria.
Com metas e acompanhamento mensal, a empresa reduz ajustes de inventário e ganha previsibilidade de caixa.
KPIs práticos para acompanhar
- Margem bruta (%): queda repentina pode indicar aumento de custo, perdas ou erro de precificação.
- Giro de estoque: baixo giro eleva risco de vencimento e capital parado.
- Ruptura e atendimento: falta de produto força compras urgentes e aumenta custo logístico.
- Diferença inventário físico x contábil: indicador direto de perdas e falhas de processo.
- CMV por família/SKU: identifica itens “vilões” (perdas, devoluções, avarias).
Conciliação mensal: o hábito que evita “surpresas” no inventário
Inventário anual sozinho não resolve. O que reduz perdas é conciliar mensalmente: entradas (NF), saídas (vendas/bonificações), devoluções, transferências e ajustes com evidência.
Atualizado em fevereiro de 2026, o padrão mais eficiente é combinar contabilidade com relatórios do ERP e inventários cíclicos por curva ABC, priorizando itens de maior valor e maior risco (validade e alto giro).
Boas práticas contábeis e operacionais para um CMV confiável
CMV confiável depende de processo e documentação. A contabilidade atua como “linha de defesa” ao exigir consistência entre o que aconteceu no estoque e o que foi registrado.
Isso melhora a tomada de decisão, dá suporte a auditorias e reduz risco de autuações por inconsistências fiscais.
Rotinas recomendadas para distribuidoras, indústrias e serviços com almoxarifado
- Política de inventário cíclico: contagens frequentes por criticidade (ABC/validade/lote).
- Travas de cadastro: unidade, NCM, fator de conversão, lote e validade obrigatórios quando aplicável.
- Tratamento padronizado de perdas: motivo, evidência, aprovação e conta contábil correta.
- Workflow de devoluções: triagem (revenda, quarentena, descarte) e registro com custo.
- Revisão de precificação: preço mínimo baseado em CMV real e despesas variáveis.
Quando buscar apoio especializado
Se a empresa tem ajustes de estoque recorrentes, margem instável ou divergência entre ERP e contabilidade, vale revisar método de custeio, cadastros e rotinas de conciliação. Isso é especialmente crítico em distribuidoras de medicamentos e alimentos, onde rastreabilidade e validade elevam o risco de perda.
Perguntas Frequentes
O que é CMV na prática?
É o custo das mercadorias que realmente foram vendidas no período, calculado a partir do estoque inicial, compras e estoque final.
CMV alto sempre é ruim?
Não. Pode refletir aumento de custo ou estratégia de preço, mas também pode indicar perdas, cadastro incorreto ou estoque final superestimado/subestimado.
Qual a diferença entre CMV e despesas operacionais?
CMV está ligado diretamente ao produto vendido. Despesas operacionais são custos para manter a empresa funcionando (vendas, administração, financeiro).
Como a contabilidade ajuda a reduzir perdas no estoque?
Conciliando notas fiscais, movimentações do ERP e inventários, identificando divergências e exigindo registro correto de devoluções, avarias e ajustes.
Inventário anual é suficiente para controlar CMV?
Geralmente não. Inventários cíclicos e conciliações mensais reduzem surpresas e melhoram a qualidade do CMV.
Distribuidoras com validade (medicamentos/alimentos) têm algum cuidado extra?
Sim. Controle por lote/validade, política FEFO e triagem de devoluções são essenciais para evitar vencimento e CMV distorcido.
Se o seu CMV não fecha com o estoque físico, sua margem está em risco e as perdas ficam invisíveis. Fale com a Peluso agora mesmo.
Se você gostou deste artigo, veja também:
- Controle de Estoque para Distribuidoras
- Passos Essenciais para Abrir Distribuidora com Sucesso
- Controle de Estoque: Aumente a Eficiência na Distribuição …
- Fluxo de Caixa: Melhore a Gestão Financeira da Sua …
- Desafios no Fluxo de Caixa para Distribuidoras
- Aumente seus Lucros: Planejamento Fiscal para …
- Distribuidora de Alimentos: Guia Prático para uma Gestão …
- Montar distribuidora: descubra como fazer isso em 6 passos
- Rastreamento de produtos: Faça em distribuidoras de …